

Economista
«Quien domina el mar domina el comercio; quien domina el comercio domina la riqueza; y quien domina la riqueza domina el mundo». La máxima atribuida a Walter Raleigh, navegante, corsario y político inglés de los tiempos de Isabel I, conserva más de cuatro siglos después una sorprendente actualidad.
Durante buena parte de los siglos XVI y XVII, España ejerció una posición de hegemonía marítima que contribuyó decisivamente a sostener su poder imperial; en el siglo XIX, el Imperio Británico convertiría su supremacía naval y comercial en el principal instrumento de su expansión mundial; y en la segunda mitad del siglo XX y comienzos del siglo XXI le correspondería a Estados Unidos el dominio del mar con un poder militar enorme que aún mantiene.
Pero el dominio del mar ya no se ejerce exclusivamente mediante grandes escuadras navales. Se alcanza también a través de puertos, terminales de contenedores, plataformas logísticas y el control de las cadenas internacionales de suministro. China es el mayor ejemplo de esto, pero Marruecos parece haber comprendido perfectamente esta evolución del poder marítimo.
China ha llevado esta concepción a una escala desconocida. Su iniciativa de la Franja y la Ruta, lanzada en 2013 y presentada como una nueva Ruta de la Seda, no consiste únicamente en construir ferrocarriles y carreteras que faciliten la circulación de mercancías chinas. Incluye una red internacional de puertos, terminales y corredores logísticos que facilita el acceso a mercados y materias primas, pero también proporciona influencia económica sobre países situados a miles de kilómetros de Pekín.
Al otro lado del mundo, el puerto peruano de Chancay, inaugurado en 2024 y participado mayoritariamente por COSCO, pretende reforzar las comunicaciones marítimas directas entre Asia y Sudamérica.
En ambos casos existen oportunidades económicas para los países receptores, junto a una cuestión estratégica inevitable: quién decide las inversiones, las prioridades comerciales y la integración de esos puertos en las redes internacionales.
La trascendencia de estas inversiones no es necesariamente militar. Una terminal comercial no se convierte por ello en una base naval, aunque la historia demuestra que estas infraestructuras marítimas pueden servir simultáneamente a intereses comerciales y estratégicos.
Disponer de influencia sobre infraestructuras críticas permite acumular información, condicionar decisiones económicas y ganar capacidad de interlocución política. En las relaciones internacionales, el poder no siempre necesita exhibir sus buques de guerra.
El caso de Marruecos responde a una escala muy distinta, aunque comparte parte de esa lógica. Rabat no dispone de los recursos financieros, industriales o tecnológicos de Pekín, ni pretende construir una red planetaria de puertos.
Su ambición tiene un alcance geográfico más limitado, pero responde a una lógica semejante: concentrar infraestructuras modernas, atraer grandes operadores internacionales, desarrollar industria a su alrededor y transformar una posición geográfica favorable en influencia económica duradera.
La diferencia es que Marruecos está ejecutando esa política justo frente a las costas españolas, en una región por la que discurre una parte esencial del comercio entre el Atlántico y el Mediterráneo.
La inauguración de la primera terminal de contenedores de Nador West Med por el príncipe heredero Moulay El Hassan, el pasado 31 de octubre, marca el inicio de la fase operativa del nuevo complejo industrial y portuario.
No se trata simplemente de la apertura de otro gran puerto en el Mediterráneo, sino de un nuevo hito en la estrategia que Rabat viene ejecutando con notable continuidad desde hace más de dos décadas para consolidar su influencia sobre las principales rutas comerciales que conectan Europa, Asia, África y América.
El modelo que Nador West Med pretende reproducir es Tánger Med, uno de los mayores éxitos de la planificación económica marroquí.
En 2023 superó los once millones de TEU y los 161 millones de toneladas de mercancías, frente a los 5,66 millones de TEU de Valencia y los 4,74 millones de Algeciras. Sin embargo, su dimensión estratégica se aprecia mejor en las más de 3.000 hectáreas de espacios industriales y logísticos y en las 1.400 empresas instaladas en su entorno.
Marruecos no ha construido únicamente un puerto. Ha creado un sistema industrial y logístico en el que las mercancías llegan, se transforman, se almacenan y se redistribuyen hacia los grandes mercados internacionales. Una concepción integrada del desarrollo económico que explica buena parte de su éxito.
Nador West Med nace con la vocación de reproducir y ampliar ese modelo. Situado en la costa mediterránea, relativamente próximo a Melilla, incorpora dos grandes terminales de contenedores con capacidad conjunta proyectada superior a cinco millones de TEU, además de instalaciones energéticas, graneleras y extensas superficies industriales.
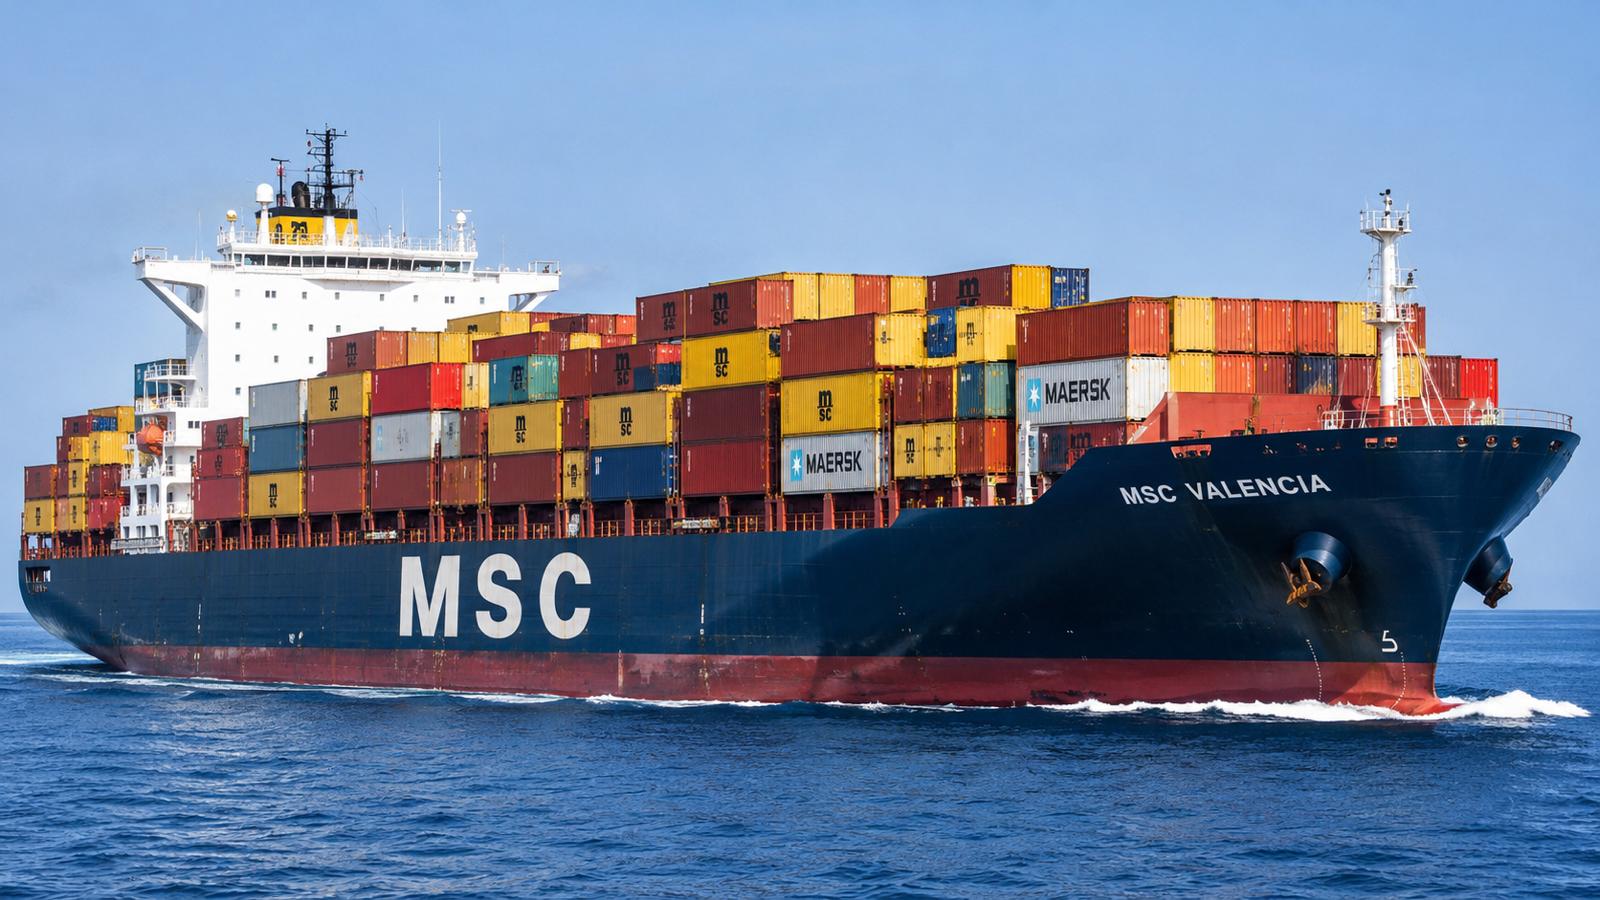
Y cuenta con un elemento determinante: la participación de dos de los mayores grupos navieros del mundo, MSC y CMA CGM, ambos europeos, en la explotación de sus terminales.
Esta vinculación empresarial tiene una trascendencia que va mucho más allá de la inversión.
Las grandes navieras organizan sus propias redes de servicios y deciden dónde concentrar las escalas, qué puertos utilizan como centros de transbordo y cómo distribuyen sus mercancías. Participar en las infraestructuras desde las que operan supone también influir en la configuración de esas redes.
La estrategia marroquí tampoco termina en el Mediterráneo. El desarrollo de nuevas instalaciones industriales en Casablanca y el proyecto de Dajla Atlántico, en el Sáhara Occidental, revelan una ambición más amplia, dirigida a reforzar su proyección hacia África occidental y el Sahel. Puertos, industria, energía y política exterior forman parte de un mismo planteamiento.
Un episodio reciente demuestra hasta qué punto esta cuestión ha dejado de ser teórica para España. La proyectada entrada de Marsa Maroc, empresa estatal marroquí, en el 45 % de Boluda Maritime Terminals, por unos 80 millones de euros, permanece pendiente de autorización en España.
Sin embargo, resulta significativo que la compañía marroquí incorpore esa participación en sus resultados semestrales y presente las terminales españolas de Boluda dentro de su mapa de presencia internacional.
La operación afecta, entre otras, a terminales de cinco puertos canarios y ha abierto un debate que trasciende la mera propiedad empresarial. Controlar o participar en las infraestructuras por las que circula el comercio significa también disponer de información, influencia y capacidad de decisión. Exactamente la lógica que explica la nueva geopolítica de los puertos.
A esta competencia estratégica se añade una creciente asimetría regulatoria. Europa introduce nuevas exigencias medioambientales que, siendo legítimas en sus objetivos, pueden generar efectos contraproducentes cuando se aplican de manera desigual.
La incorporación del transporte marítimo al régimen europeo de comercio de derechos de emisión, conocido como EU ETS, está creando diferencias competitivas entre los puertos comunitarios y determinadas plataformas extracomunitarias.
Los datos del Observatorio del EU ETS presentados por Puertos del Estado el pasado septiembre resultan reveladores: entre 2023 y 2025, el transbordo de contenedores creció un 50 % en los puertos extracomunitarios del Mediterráneo occidental, frente al 15 % registrado en los comunitarios. No puede atribuirse toda esa diferencia a la normativa ambiental, pero tampoco parece razonable ignorar sus posibles consecuencias.
La paradoja es evidente. Europa pretende reducir las emisiones del transporte marítimo, pero corre el riesgo de favorecer el traslado de parte de su actividad portuaria hacia países sometidos a obligaciones diferentes, sin garantizar una reducción equivalente de las emisiones globales.
El resultado puede ser una pérdida de competitividad, conectividad marítima y actividad económica sin alcanzar plenamente el beneficio ambiental perseguido.
España se encuentra en una posición especialmente sensible. Algeciras, por su especialización en el transbordo internacional, está directamente expuesto a las decisiones de los grandes operadores.
Otros puertos mediterráneos pueden experimentar igualmente cambios en sus conexiones comerciales, aunque conservan la ventaja de atender directamente a los mercados europeos y disponer de importantes redes terrestres.
La cuestión no se limita, sin embargo, a la competencia entre puertos: afecta también a Ceuta y Melilla.
La proximidad de Tánger Med a la primera y de Nador West Med a la segunda introduce un componente geopolítico difícil de ignorar. La concentración de grandes actividades industriales, comerciales y logísticas en sus respectivos entornos marroquíes puede contribuir a reducir progresivamente el protagonismo económico tradicional de ambas ciudades españolas.
No es necesario atribuir cada decisión de inversión a una intención política oculta para reconocer que sus efectos pueden tener consecuencias estratégicas. La pérdida de centralidad comercial, el desplazamiento de actividades y la aparición de nuevas dependencias económicas modifican los equilibrios territoriales. Y Marruecos ha demostrado que sabe utilizar sus fortalezas económicas como instrumentos de su política exterior.
El caso del puerto de Málaga ofrece, por otra parte, una perspectiva distinta. La creciente actividad de MSC demuestra que también existen oportunidades para las instalaciones españolas dentro de la reorganización de las grandes redes marítimas.
El verdadero desafío es lograr que esa integración refuerce nuestra actividad portuaria, industrial y logística, en lugar de reducirnos a una posición subordinada dentro de decisiones empresariales adoptadas lejos de nuestro territorio.
La incertidumbre internacional añade otro elemento al escenario. Los conflictos del Mar Rojo y las alteraciones de las rutas por el canal de Suez han obligado a numerosas navieras a reconsiderar sus itinerarios, aumentando la importancia de determinadas plataformas próximas al Estrecho de Gibraltar.
Marruecos dispone hoy de una capacidad de respuesta que hace veinte años apenas podía imaginar.
Conviene reconocerlo sin prejuicios. La política portuaria marroquí constituye un ejemplo de planificación estratégica, continuidad inversora y coordinación entre intereses públicos y privados. Su éxito no responde únicamente a menores costes laborales o ventajas regulatorias, sino a haber integrado puertos, industria, logística y política exterior en una misma visión de desarrollo.
España cuenta con infraestructuras de primer nivel, excelentes profesionales, una posición geográfica privilegiada y la pertenencia al mayor mercado integrado del mundo. La cuestión no es, por tanto, de capacidad, sino de estrategia: interpretar los puertos como instrumentos esenciales de la política económica y geopolítica, y no exclusivamente como instalaciones destinadas a mover mercancías y recaudar tasas.
Cuatro siglos después, Walter Raleigh continúa recordándonos que el comercio marítimo es mucho más que una actividad económica.
Marruecos parece haber aprendido la lección. La pregunta es si España y Europa comprenden que, cuando se pierde el control sobre las grandes rutas comerciales, no solo se pierden contenedores: se pierde también capacidad para decidir el propio futuro.