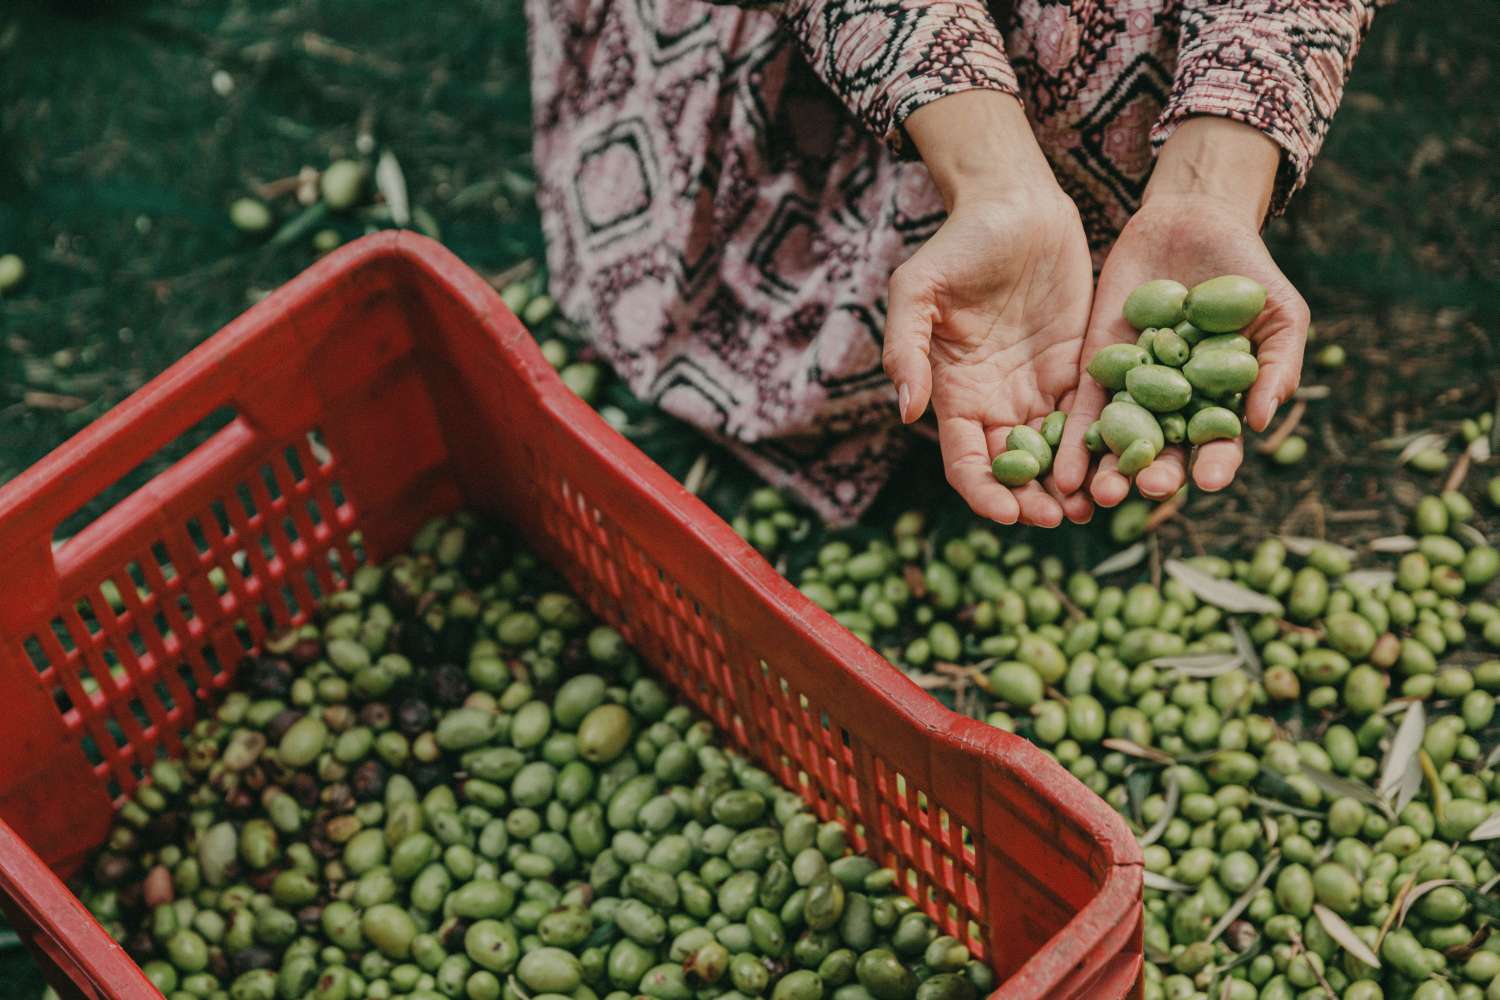
En los puertos del sur de España y en las grandes plantas envasadoras de Andalucía y Cataluña se está gestando una anomalía comercial sin precedentes. Mientras el Ministerio de Agricultura, Pesca y Alimentación acaba de ordenar este mes de noviembre la retirada forzosa del 12% de la producción nacional de aceite de oliva para la campaña 2026/2027, los registros aduaneros revelan que la entrada de aceite procedente de Marruecos y otros países del norte de África se ha multiplicado exponencialmente en el último año.
La resolución publicada en el Boletín Oficial del Estado (BOE) obliga a las almazaras y cooperativas españolas a inmovilizar y almacenar 188.000 toneladas de aceite hasta septiembre de 2027. Es la primera vez en la historia que se activa este mecanismo de autorregulación amparado por Bruselas. Sin embargo, en los despachos del sector agrario la pregunta es unánime: ¿de qué sirve cerrar el grifo del olivar español si las fronteras siguen abiertas de par en par al producto extracomunitario?
La radiografía de los datos: el vuelco comercial en el Estrecho
Las cifras oficiales de DataComex, dependiente del Ministerio de Economía, dibujan un cambio de ciclo abrupto. Durante el primer cuatrimestre de 2025, España apenas importó 103 toneladas de aceite de oliva desde Marruecos. En el mismo periodo de 2026, la cifra escaló hasta las 10.384 toneladas: un incremento superior al 9.900%. Al ampliar el foco al conjunto de los primeros meses de la campaña, las compras al reino alauita ya rozan las 12.000 toneladas, suponiendo una factura de más de 58 millones de euros para las empresas importadoras españolas a mitad de año.
El fenómeno no es unidireccional, sino que ha invertido la balanza histórica. Mientras el aceite marroquí inundaba las cisternas españolas, las exportaciones de España hacia Marruecos se desplomaron un 75%, pasando de 2.721 toneladas entre enero y abril de 2025 a tan solo 673 toneladas en 2026. Sumando el empuje de Túnez, ambos países norteafricanos han incrementado sus ventas a España más de un 140% en el último ejercicio.
El laberinto del «tráfico de perfeccionamiento»
Para entender por qué el mayor productor mundial de aceite de oliva compra producto a sus competidores mientras guarda el suyo bajo llave, hay que rastrear el modelo de negocio de los grandes grupos envasadores.
Gran parte de este aceite procedente de Marruecos y Túnez entra en territorio español libre de aranceles bajo acuerdos preferenciales con la Unión Europea o mediante el régimen denominado Tráfico de Perfeccionamiento Activo (TPA). Este instrumento legal permite a la gran industria importar aceite a granel extracomunitario —comprado a precios muy inferiores debido a los menores costes laborales, fiscales y fitosanitarios en origen—, refinarlo o mezclarlo en plantas españolas y reexportarlo a terceros mercados (como Estados Unidos o Asia) bajo el paraguas comercial de marcas españolas.
El problema, según denuncian inspectores y técnicos del sector, es el efecto de desplazamiento. Aunque sobre el papel ese aceite «solo está de paso», en la práctica inunda la capacidad logística de los grandes operadores nacionales, reduciendo su necesidad de acudir a las cooperativas de Jaén, Córdoba o Ciudad Real para abastecerse. Al caer la demanda industrial interna, el precio en origen pagado al agricultor español se hunde.
Intervención estatal: ¿salvavidas o trampa para el productor?
El argumento del Gobierno y de parte de las organizaciones agrarias (como COAG y Cooperativas Agro-alimentarias) para justificar el bloqueo del 12% de la cosecha nacional es la sobreoferta. Con una campaña 2026/2027 que se perfila como la cuarta mayor de la historia —superando el 120% de la media de los últimos seis años—, el precio del virgen extra en origen ha caído hasta el entorno de los tres euros por kilo, muy por debajo del umbral de rentabilidad de cinco euros que cuesta producirlo en el olivar tradicional.
La paradoja que destapa la investigación sobre el terreno es quién asume el coste de estabilizar el mercado:
-
El coste de almacenamiento: Las cooperativas españolas se ven obligadas a financiar el inmovilizado de 188.000 toneladas en sus bodegas sin poder convertirlas en liquidez hasta otoño de 2027.
-
El recelo de Competencia: La Comisión Nacional de los Mercados y la Competencia (CNMC) y la patronal de envasadores han mostrado sus reticencias ante una medida que interviene artificialmente la oferta nacional mientras el mercado global sigue operando libremente.
-
Asimetría regulatoria: Mientras al olivarero español se le exige cumplir con los estrictos ecoesquemas de la PAC, la Ley de la Cadena Alimentaria y ahora cuotas de retención de producto, el Plan Maroc Vert y su sucesor Génération Green en Marruecos continúan subvencionando la plantación masiva de olivar superintensivo sin las restricciones medioambientales europeas.
En las juntas rectoras de las cooperativas andaluzas la tensión es palpable. El campo español asume que retirar aceite del mercado puede servir como parche temporal para frenar la sangría de precios este invierno. Sin embargo, los datos comerciales confirman que cada tonelada de aceite nacional que se encierra en un depósito en España deja un hueco en el mercado internacional que los operadores marroquíes y tunecinos ya están ocupando a velocidad récord.